الفائدة المركبة للمبتدئين: كيف تنمّي أموالك
تعرّف على طريقة عمل الفائدة المركبة، ولماذا يهم الوقت أكثر من حجم المبلغ، وكيف يمكن للمدخرين في السويد استخدام حسابات ISK وصناديق المؤشرات لتنمية أموالهم بمرور الوقت.
كثيرًا ما يُنسب إلى ألبرت أينشتاين أنه وصف الفائدة المركبة بأنها الأعجوبة الثامنة في العالم. وسواء قالها فعلًا أم لا، فإن الفكرة تعبّر عن أمر حقيقي: فالمال الذي يحقق عوائد، ثم تحقق تلك العوائد بدورها عوائد خاصة بها، يمكن أن ينمو بطرق تبدو شبه مجحفة لصالح من يبدأون مبكرًا. يشرح هذا الدليل الفائدة المركبة من الأساس، ويبيّن كيف يمكن للمدخرين في السويد تطبيق هذه الفكرة، مع الصراحة بشأن المخاطر المترتبة عليها.
ما الفائدة المركبة؟
الفائدة المركبة تعني أن تحقق عوائد لا على المال الذي أودعته في الأصل فحسب، بل أيضًا على العوائد التي حققتها بالفعل. ففي كل فترة تُضاف أرباحك إلى رصيدك، وتُحسب أرباح الفترة التالية على ذلك الرصيد الأكبر. ومع مرور الوقت ينشأ عن ذلك أثر يشبه كرة الثلج المتدحرجة.
الفائدة البسيطة مقابل الفائدة المركبة
في الفائدة البسيطة تحقق عوائد على إيداعك الأصلي فقط. فإذا أودعت 10,000 SEK وحققت عائدًا ثابتًا كل عام، فستحصل على المبلغ نفسه كل عام مهما طال انتظارك. أما في الفائدة المركبة، فيُضاف عائد كل عام إلى المبلغ المتراكم، فيكبر ما تكسبه كلما نما الرصيد. ويكون الفرق صغيرًا في السنوات الأولى ثم يصبح هائلًا على مدى عقود.
المكونات الثلاثة
يعتمد التراكم المركب على ثلاثة أمور:
- الوقت: كلما طالت مدة استثمار أموالك، زاد عدد دورات التراكم التي تمر بها.
- معدل العائد: العائد الأعلى يسرّع كرة الثلج، لكنه يأتي عادة بمخاطر أعلى.
- الانتظام: المساهمات المنتظمة تمنح التراكم المركب وقودًا أكثر ليعمل به.
لماذا يتفوق الوقت على كل شيء تقريبًا
أقوى رافعة في التراكم المركب ليست المبلغ الذي تبدأ به، بل المدة التي تتركه فيها يعمل. تخيّل شخصين: أحدهما يبدأ الادخار مبكرًا ويتوقف عن المساهمة بعد بضع سنوات، والآخر يبدأ بعده بوقت طويل ويساهم شهريًا لفترة أطول. من الشائع أن ينتهي الأمر بمن بدأ مبكرًا وقد امتلك مبلغًا أكبر، لمجرد أن أمواله حظيت بسنوات إضافية من التراكم. والتأجيل في البدء هو أغلى عادة في التمويل الشخصي.
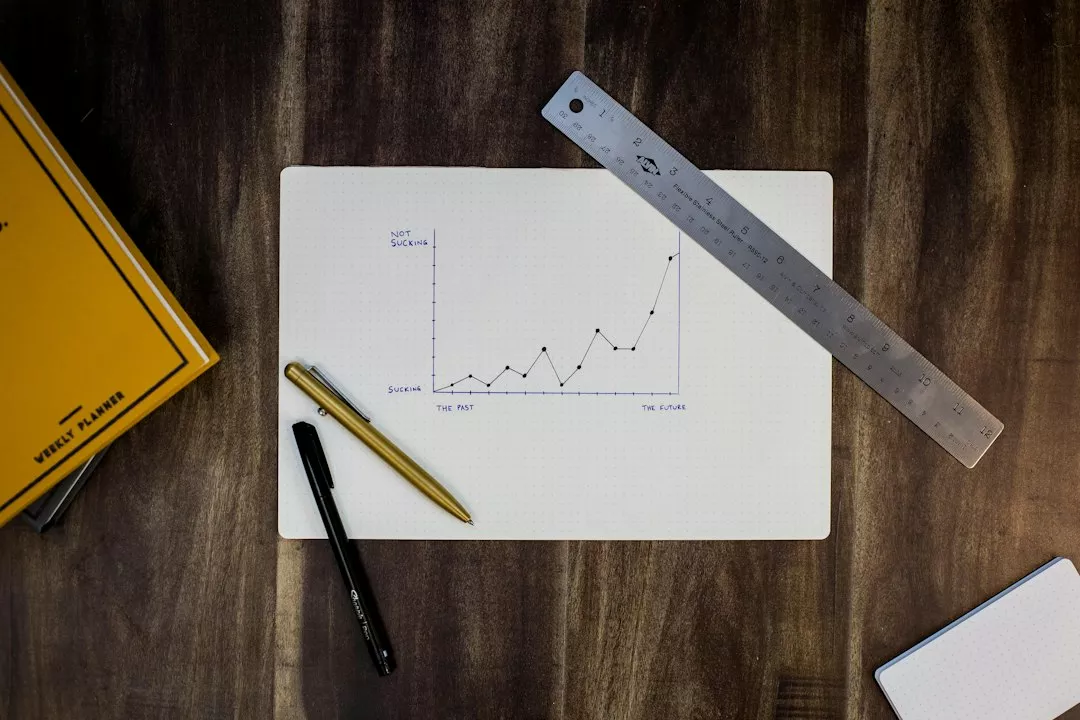
ولهذا السبب أيضًا تهم العادات الصغيرة والمنتظمة. وإذا كنت لا تزال تبحث عن طريقة لتوفير مال للاستثمار، فإن دليلنا عن خرافات الميزانية التي تمنعك من الادخار يمكن أن يساعدك على إيجاد متسع في خطتك الشهرية.
التراكم المركب يعمل في الاتجاهين
الحسابات نفسها التي تنمّي مدخراتك تنمّي ديونك أيضًا. فبطاقة الائتمان أو القرض الاستهلاكي ذو سعر الفائدة المرتفع يتراكم ضدك، ويمكن للفوائد غير المسددة أن تتضخم بسرعة. وفي السويد، حيث يتوفر الائتمان الاستهلاكي ومنتجات الشراء الآن والدفع لاحقًا على نطاق واسع، من المفيد أن تدرك أن تكاليف الاقتراض تتراكم تمامًا كما تتراكم العوائد. وإذا كنت تحمل ديونًا مكلفة، فإن سدادها كثيرًا ما يكون طريقة أكثر موثوقية "للكسب" من مطاردة عوائد الاستثمار. يتناول مقالنا عن سداد ديون بطاقة الائتمان بشكل أسرع استراتيجيات عملية، ويشرح مقال الحصول على سعر أقل للقرض الشخصي كيف تخفض ما يكلفك إياه التراكم المركب.
أين يحدث التراكم المركب في السويد
لدى المدخرين في السويد عدة أماكن شائعة يمكن أن يحدث فيها التراكم المركب. ولكل منها مستويات مختلفة من المخاطر ومعاملة ضريبية مختلفة، لذا من الحكمة التأكد من القواعد الحالية لدى مصلحة الضرائب السويدية (Skatteverket) أو لدى المزود قبل اتخاذ القرار.
حسابات التوفير
تقدم بنوك مثل Nordea وSEB وSwedbank وHandelsbanken وعدد من البنوك الرقمية الأصغر حسابات توفير تُضاف فيها الفوائد إلى رصيدك. وتتغير أسعار الفائدة على هذه الحسابات تبعًا لسعر الفائدة الرسمي الذي يحدده البنك المركزي السويدي (Riksbank) وتبعًا لقرارات كل بنك، لذا تحقق دائمًا من السعر الحالي لدى المزود. والودائع مشمولة بضمان الودائع الحكومي السويدي حتى حد معين، وعليك التحقق منه لدى مكتب الدين الوطني السويدي (Riksgalden). وحسابات التوفير أقل مخاطرة، لكن عوائدها قد تكون متواضعة وقد لا تواكب التضخم دائمًا.
حساب الادخار الاستثماري (ISK)
يُعد حساب ISK من أكثر طرق الاستثمار شيوعًا في السويد. فبدلًا من دفع ضريبة على كل ربح أو توزيع أرباح على حدة، تدفع ضريبة موحدة تُحسب على أساس القيمة المحتفظ بها في الحساب. وقد يجعل ذلك التراكم المركب أبسط، لأن العوائد المعاد استثمارها لا تخضع للضريبة بشكل منفرد على طول الطريق. ويعتمد حساب الضريبة على جدول تحدده الحكومة، لذا تحقق من الطريقة الحالية لدى Skatteverket ولدى مزودك قبل فتح الحساب.
صناديق المؤشرات وإعادة استثمار الأرباح
يستخدم كثير من السويديين صناديق مؤشرات واسعة ومنخفضة التكلفة عبر منصات مثل Avanza أو Nordnet، أو عبر الصناديق التي يقدمها بنكهم. وعندما تعيد الصناديق استثمار الأرباح الموزعة أو ترتفع أسعار الأسهم، تنمو حيازاتك ويمكن للأرباح نفسها أن تولد أرباحًا إضافية. وعلى عكس حساب التوفير، يمكن أن تنخفض قيمة الصناديق كما يمكن أن ترتفع، وقد تسترد أقل مما استثمرت. والرسوم تقلل التراكم المركب، لذا قارن الرسوم الجارية لأي صندوق لدى المزود قبل الالتزام.
المعاشات المهنية والخاصة
تُعد مدخرات التقاعد من أطول آفاق التراكم المركب التي سيحظى بها معظم الناس. فالمعاشات المهنية، مثل تلك المرتبة عبر الاتفاقيات الجماعية، وأي مدخرات تقاعد خاصة يمكن أن تتراكم على مدى عقود. راجع خيارات الاستثمار والرسوم داخل خطة تقاعدك، لأن الفروق الصغيرة في التكلفة قد تتراكم على مدى فترة طويلة كهذه.
كيف تجعل التراكم المركب يعمل لصالحك
1. ابدأ الآن ولو بمبلغ صغير
لأن الوقت هو أقوى المكونات، فإن البدء بأي مبلغ تستطيع تحمله أفضل عادة من الانتظار حتى تستطيع تحمل مبلغ أكبر. ويمكنك زيادة المساهمات لاحقًا مع نمو دخلك.
2. اجعل مساهماتك تلقائية
أعدّ أمرًا مستديمًا (autogiro) لتنتقل الأموال إلى حساب التوفير أو الاستثمار مباشرة بعد يوم صرف الراتب. فالأتمتة تزيل إغراء تخطي بعض الأشهر وتساعدك على الانتظام في أوقات صعود السوق وهبوطه.
3. أعد استثمار العوائد
لا يعمل التراكم المركب إلا إذا بقيت الأرباح في الحساب. اختر الخيارات التراكمية أو أعد استثمار الأرباح الموزعة حيثما كان ذلك مناسبًا بدلًا من إنفاقها، إلا إذا كنت تحتاج إلى الدخل تحديدًا.
4. راقب التكاليف
رسوم الإدارة وتكاليف التداول ورسوم الحساب تقلل المبلغ الذي يتراكم. وعلى مدى فترات طويلة، حتى الفرق الذي يبدو صغيرًا في التكاليف يمكن أن يغير النتيجة تغييرًا ملموسًا. تحقق دائمًا من جدول الرسوم الحالي لدى المزود.
5. ابنِ شبكة أمان أولًا
إذا أجبرتك نفقة غير متوقعة على بيع استثماراتك في وقت سيئ، فقد تقطع التراكم المركب وتثبّت خسائرك. والاحتفاظ باحتياطي نقدي يحمي خطتك الطويلة الأجل. يُعد دليلنا عن بناء صندوق طوارئ بشكل أسرع نقطة انطلاق جيدة، ويمكن أن يساعدك شرحنا عن الحسابات الجارية مقابل حسابات التوفير على تحديد المكان المناسب لهذا الاحتياطي.
مخاطر وحقائق يجب وضعها في الحسبان
التراكم المركب قوي، لكنه ليس سحرًا وليس مضمونًا. ضع هذه النقاط في حسبانك:
- العوائد ليست مضمونة. يمكن أن تفقد الاستثمارات قيمتها، والأداء السابق لا يتنبأ بالنتائج المستقبلية.
- التضخم مهم. إذا ارتفعت الأسعار أسرع من عوائدك، فقد لا تنمو قدرتك الشرائية رغم نمو رصيدك.
- الضرائب والرسوم تنطبق. تختلف القواعد بين أنواع الحسابات وقد تتغير، لذا تأكد من المعاملة الحالية لدى Skatteverket أو لدى المزود.
- السلوك هو الخطر الأكبر. البيع بدافع الذعر أثناء التراجعات أو تغيير الاستراتيجيات باستمرار يمكن أن يقوض الأثر الطويل الأجل.
كل منتج مالي ينطوي على شروط ومخاطر، ولا توجد نتيجة مؤكدة. وإذا لم تكن متأكدًا من الخيار الذي يناسب وضعك، ففكّر في التحدث مع مستشار مستقل وقراءة وثائق المعلومات الصادرة عن بنكك أو مزود الصندوق.
الخلاصة
تكافئ الفائدة المركبة الصبر والانتظام وانخفاض التكاليف أكثر بكثير مما تكافئ الذكاء أو حسن التوقيت. وبالنسبة إلى المدخرين في السويد، توفر أدوات مثل حسابات التوفير وحساب ISK وصناديق المؤشرات وخطط التقاعد كلٌّ منها طريقة لجعل العوائد تُبنى على العوائد، بمستويات مختلفة من المخاطر. ابدأ مبكرًا، واجعل ما تستطيع تلقائيًا، وأعد استثمار أرباحك، وأبقِ التكاليف منخفضة، واحمِ نفسك باحتياطي نقدي. ثم امنح الوقت مساحة ليؤدي عمله الهادئ.
فريق تحرير Umberglint
يكتب فريق التحرير لدينا أدلة عملية حول البطاقات والقروض والخدمات المصرفية للقراء في دول الشمال الأوروبي وبولندا.








